A possibilidade de ampliar de cerca de 1,3 milhão para até 10 milhões o universo de contribuintes sob fiscalização no Rio Grande do Sul dimensiona o desafio operacional imposto pela reforma tributária às administrações públicas. A transição exigirá novas estratégias de fiscalização, integração de sistemas e cooperação entre União, estados e municípios. Essas questões estiveram em debate no XII Fórum da Administração Tributária, promovido em Porto Alegre pela Associação dos Auditores-Fiscais da Receita Estadual do Rio Grande do Sul (Afisvec), em parceria com a Associação dos Auditores-Fiscais da Receita Municipal de Porto Alegre (Aiamu).
Um dos temas discutidos foi a experiência paraguaia na administração tributária. A proximidade geográfica com o Rio Grande do Sul e a presença de empresas brasileiras no país vizinho despertam o interesse pelas medidas adotadas para estimular o desenvolvimento econômico. O assunto integrou a palestra “Modelos Internacionais de Administração – O que podemos aprender?”, com Óscar Alcides Orué Ortiz, diretor nacional da Direção Nacional de Ingressos Tributários do Paraguai, e Décio Carretta Júnior, representante no Brasil do Centro Interamericano de Administrações Tributárias (CIAT).
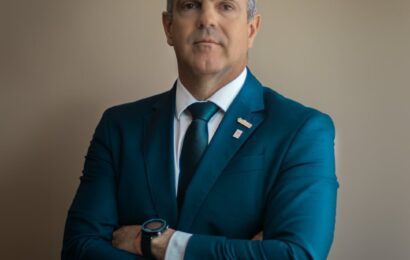
Para o presidente da Afisvec, Marcelo Ramos de Mello, a análise de experiências internacionais pode contribuir para adaptar as estruturas brasileiras ao novo modelo de tributação sobre o consumo. “Buscamos compreender as medidas adotadas pelo Paraguai que impulsionaram o seu desenvolvimento extraordinário e atraíram diversas empresas brasileiras”, afirma. O debate também considerou o Imposto sobre Valor Agregado (IVA), referência internacional para sistemas de tributação sobre o consumo, e sua relação com o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), instituídos pela reforma brasileira.
A mudança exigirá uma transformação na atuação dos fiscos, que precisarão trabalhar de forma coordenada durante a convivência entre os sistemas tributários. “Os auditores fiscais das três esferas precisarão trocar o chip e adotar uma postura de trabalho cooperativo em rede”, afirma Mello.
A estimativa de expansão da base potencial de fiscalização considera que o Estado administra atualmente cerca de 300 mil contribuintes do Imposto sobre a Circulação de Mercadorias e Serviços (ICMS), número que chega a 1 milhão quando somados os produtores rurais. A incorporação de outros segmentos, incluindo contribuintes do Imposto sobre Serviços (ISS), pessoas físicas e empresas de outros estados que vendem para o Rio Grande do Sul, poderá elevar esse universo a 10 milhões, conforme projeção apresentada pelo dirigente.
A ampliação reforça a necessidade de avaliar o quadro de pessoal, a estrutura administrativa e a realização de concursos públicos. O trabalho também deverá considerar a convivência entre os sistemas tributários durante a transição, prevista até 2032, sem interromper fiscalizações e cobranças de períodos anteriores relativas, por exemplo, ao ICMS e ao ISS.
A integração tecnológica será indispensável para coordenar procedimentos e compartilhar informações entre a Receita Federal e os fiscos estaduais e municipais. A articulação deverá reduzir duplicidades e permitir uma atuação mais eficiente diante do aumento do número de contribuintes e das responsabilidades distribuídas entre diferentes níveis de governo.
A organização das atividades dependerá também da capacidade administrativa de cada município. Na avaliação de Mello, cidades menores poderão recorrer à estrutura estadual, mediante delegação, enquanto municípios de porte intermediário poderão formar consórcios tributários. Os maiores tendem a manter estruturas próprias, coordenadas com a Receita Estadual. No Rio Grande do Sul, a estimativa apresentada pelo dirigente é de aproximadamente 20 municípios nessa condição.
Outra mudança envolve a transferência da arrecadação da origem para o destino e o encerramento dos benefícios fiscais vinculados ao modelo atual. Com a tributação direcionada ao local de consumo, estados e municípios terão menos espaço para utilizar incentivos na atração de investimentos. Para Mello, o cenário exigirá outras estratégias de desenvolvimento, com maior utilização de instrumentos orçamentários e políticas públicas voltadas à atividade econômica e à geração de empregos.
A capacitação dos profissionais integra a resposta a esses desafios. A Afisvec prevê dar continuidade às discussões por meio de cursos destinados a auditores fiscais e contadores que atuam nos municípios. As palestras e apresentações do Fórum também serão documentadas e disponibilizadas pela entidade para manter o conteúdo acessível e estimular o intercâmbio entre as administrações tributárias.
Para os profissionais da contabilidade, as mudanças ampliam a importância de acompanhar a legislação, os novos procedimentos de apuração e os efeitos da reforma sobre empresas e contribuintes. A adaptação não dependerá apenas do domínio das novas regras, mas também da capacidade de interpretar informações e ajustar processos em um ambiente tributário que exige maior coordenação entre os setores público e privado.